Sponsoring kann einem Angelverein helfen, Jugendgruppen auszustatten, Uferbereiche zu pflegen, Müllsammelaktionen zu finanzieren oder Bildungsprojekte am Vereinsgewässer umzusetzen. Gleichzeitig entstehen steuerliche, rechtliche und organisatorische Fragen: Ist eine Zahlung eine Spende oder ein Werbeentgelt? Darf ein Sponsor mit seinem Logo auf Jugendkleidung oder der Vereinswebsite erscheinen? Und braucht eine gesponserte Ufermaßnahme eine behördliche Zustimmung?
Die zentrale Unterscheidung lautet: Sponsoring ist ein vereinbarter Leistungsaustausch. Das Unternehmen leistet Geld, Sachmittel oder gegebenenfalls eine Dienstleistung; der Verein sagt eine Gegenleistung zu, etwa eine Werbefläche, eine Produktpräsentation oder Beiträge auf Vereinskanälen. Eine Spende ist demgegenüber unentgeltlich. Für Angelvereine ist diese Trennung wichtig, weil sie Zuwendungsbestätigungen, Buchhaltung, Steuern und die Außendarstellung betrifft.
Spende oder Sponsoring? Auf die Gegenleistung kommt es an
Eine Spende erfolgt grundsätzlich freiwillig und ohne wirtschaftlich relevante Gegenleistung des Vereins. Ein Unternehmen kann natürlich genannt und für seine Unterstützung gewürdigt werden. Wird jedoch eine konkrete werbliche oder repräsentative Leistung vereinbart, spricht dies für Sponsoring. Die Deutsche Stiftung für Engagement und Ehrenamt erläutert die Abgrenzung von Spende und Sponsoring anhand typischer Vereinsbeispiele.
Für einen Angelverein lassen sich drei Konstellationen unterscheiden:
- Spende: Ein regionaler Betrieb überweist 1.000 Euro für die Jugendarbeit. Der Verein verspricht keine Werbeleistung und bedankt sich lediglich sachlich für die Unterstützung.
- Sponsoring: Ein Betrieb zahlt 1.000 Euro und erhält dafür vertraglich zugesagte Leistungen, etwa einen Bannerplatz bei einer Veranstaltung und vereinbarte Beiträge auf den Vereinskanälen.
- Gemischte Zuwendung: Ein Unternehmen stellt 1.000 Euro bereit. Davon sind 700 Euro ohne Gegenleistung für die Jugendgruppe bestimmt; 300 Euro entfallen auf eine konkret beschriebene Werbeleistung. Beide Teile müssen nachvollziehbar getrennt vereinbart und dokumentiert werden.
Für den Gegenleistungsanteil darf der Verein keine Zuwendungsbestätigung ausstellen. Eine Zuwendungsbestätigung kommt nur für einen tatsächlich unentgeltlichen Anteil in Betracht. Gerade bei einer gemischten Gestaltung sollte der Vorstand die Aufteilung und die steuerliche Behandlung vorab mit dem Finanzamt oder einer steuerlichen Beratung klären.
Die drei Stufen einer Sponsoringpartnerschaft
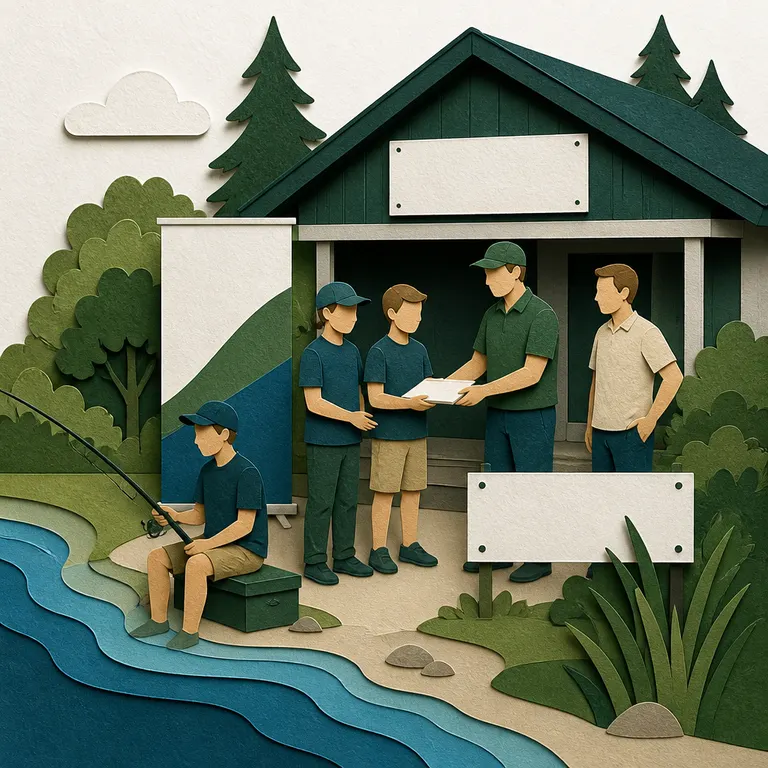
Für den Vorstand hilft ein Prüfweg in drei Stufen. Er trennt den zurückhaltenden Hinweis auf Unterstützung von aktiver Werbung und erinnert daran, dass bei Maßnahmen am Gewässer zusätzlich öffentlich-rechtliche Anforderungen bestehen können.
Stufe 1: Zurückhaltender Dankhinweis
Ein gemeinnütziger Verein kann auf die Unterstützung eines Unternehmens hinweisen. Nach den Einkommensteuer-Hinweisen 2025 des Bundesfinanzministeriums zur ertragsteuerlichen Behandlung von Sponsoring begründet ein bloßer, nicht besonders hervorgehobener Hinweis auf die Unterstützung keinen wirtschaftlichen Geschäftsbetrieb. Das kann auch gelten, wenn Name, Emblem oder Logo des Unterstützers verwendet werden.
Ein solcher Hinweis sollte sachlich und zurückhaltend bleiben, beispielsweise auf einer Projektseite, im Jahresbericht oder auf einer kleinen Tafel am Vereinsheim. Der Verein sollte nicht wie eine Werbeagentur auftreten. Kaufaufforderungen, Preisangaben, Rabattcodes, Produktbeschreibungen, werbliche Slogans oder eine besonders prominente Inszenierung können die Einordnung verändern. Entscheidend sind stets Gestaltung, Kontext und die tatsächliche Mitwirkung des Vereins.
Stufe 2: Echtes Werbepaket
Wirkt der Verein aktiv an Werbemaßnahmen des Unternehmens mit, liegt nach den Einkommensteuer-Hinweisen ein wirtschaftlicher Geschäftsbetrieb vor. Ein Werbepaket kann etwa folgende Leistungen enthalten:
- eine vertraglich zugesagte, auffällige Banner- oder Werbefläche am Vereinsheim oder bei einer Veranstaltung,
- mehrere Beiträge auf Vereinskanälen mit Produktdarstellung oder Kaufaufforderung,
- eine aktive Produktpräsentation beim Jugendtag, Hegefischen oder Vereinsfest,
- die Nutzung des Vereinsgeländes für einen Verkaufs- oder Promotionstand,
- eine sonstige vereinbarte Mitwirkung des Vereins an einer Werbekampagne.
Ein Logo auf Kleidung, Flyern, Gewässerkarten oder Veranstaltungsunterlagen ist nicht isoliert zu beurteilen. Es kann Teil eines Sponsoringvertrags sein, macht einen wirtschaftlichen Geschäftsbetrieb aber nicht allein wegen des Logos zwingend. Der Vorstand sollte deshalb weder mit „Logo ist immer steuerfrei“ noch mit „jedes Logo ist automatisch steuerpflichtig“ arbeiten. Er sollte jede zugesagte Leistung einzeln beschreiben, ihren Umfang dokumentieren und die Gestaltung steuerlich prüfen lassen.
Stufe 3: Gesponserte Gewässermaßnahme
Die Finanzierung durch einen Sponsor macht eine Maßnahme am Gewässer nicht zulässig. Das gilt etwa für Uferumbau, Gehölzrückschnitt, Stegbau, Nisthilfen, Gewässerausbau, Besatz oder Arbeiten in Schutzgebieten. Auch ein ökologisch sinnvoll erscheinendes Vorhaben sollte erst nach der fachlichen und rechtlichen Prüfung öffentlich angekündigt oder umgesetzt werden.
Vor Beginn sollte der Verein klären, wer Eigentümer oder nutzungsberechtigt ist, welche Stelle für das Vorhaben zuständig ist und ob eine Zustimmung, Anzeige oder Genehmigung erforderlich sein kann. Je nach Maßnahme können Fischerei-, Wasser-, Naturschutz- und Baurecht berührt sein. Die Anforderungen und Zuständigkeiten sind landes- und ortsabhängig.
Besonders sensibel sind gesetzlich geschützte Biotope. Nach § 30 Bundesnaturschutzgesetz können Handlungen verboten sein, die zu einer Zerstörung oder erheblichen Beeinträchtigung geschützter Biotope führen. Ob ein konkreter Uferbereich darunterfällt und welche weiteren Vorgaben gelten, ist vor Ort zu prüfen. Der Gewässerwart sollte eine Maßnahme daher nicht allein anhand von Fotos oder eines Sponsorenangebots freigeben.
Ein praxistauglicher Ablauf für den Vorstand
Ein Sponsoringprojekt wird überschaubarer, wenn der Verein Zuständigkeiten und Entscheidungen früh festhält. Das schützt vor Missverständnissen mit Unternehmen, Mitgliedern und Behörden und unterstützt eine strukturierte Vorstandsarbeit im Angelverein.
- Projekt definieren: Beschreiben Sie Ziel, Nutzen, Kosten, Zeitplan und Zuständigkeit. Für ein Jugendprojekt können benötigte Ausrüstung, Teilnehmerkreis und pädagogisches Ziel festgehalten werden.
- Gegenleistungen festlegen: Entscheiden Sie, ob ein zurückhaltender Dankhinweis genügt oder ob ein Werbepaket angeboten wird. Jede Gegenleistung sollte eine klare Beschreibung, einen Zeitraum und eine verantwortliche Person erhalten.
- Rechtsprüfung durchführen: Prüfen Sie Satzungszweck, Gemeinnützigkeit, Eigentums- und Nutzungsrechte sowie notwendige Abstimmungen. Bei Gewässermaßnahmen sollten Gewässerwart, Eigentümer oder Nutzungsberechtigter und gegebenenfalls zuständige Stellen früh einbezogen werden.
- Finanzierung und Buchhaltung trennen: Erfassen Sie Geld- und Sachleistungen, zugesagte Gegenleistungen, Rechnungen und Projektkosten nachvollziehbar. Sponsoring darf nicht allein deshalb als Spende verbucht werden, weil das Geld einem gemeinnützigen Projekt zugutekommt.
- Vertrag abschließen: Vereinbaren Sie Leistungen, Laufzeit, Freigaben, Haftung und Beendigung schriftlich. Bei einer gemischten Zuwendung müssen Spenden- und Sponsoringanteil erkennbar getrennt sein.
- Projekt dokumentieren: Halten Sie Ausgaben, Arbeitsschritte, Freigaben, Genehmigungen und Veröffentlichungen in einer Projektakte fest. Bei Gewässerprojekten kann auch eine zurückhaltende Dokumentation des Ausgangs- und Folgezustands sinnvoll sein.
Was in einen Sponsoringvertrag gehört
Ein kurzer, verständlicher Vertrag ist verlässlicher als eine unverbindliche Absprache per Chat. Er soll vor allem festhalten, was beide Seiten tatsächlich vereinbaren. Sinnvolle Bestandteile sind:
- Vertragspartner und Zweck: vollständige Namen, Anschriften, Vereinsvertretung und eine klare Beschreibung des Projekts;
- Leistung des Sponsors: Geldbetrag, Sachleistung, Dienstleistung oder eine Kombination daraus;
- Gegenleistungen des Vereins: genaue Beschreibung von Werbeflächen, Veröffentlichungen, Veranstaltungen oder Präsentationen;
- Laufzeit und Termine: Beginn, Ende, Veröffentlichungsdaten sowie gegebenenfalls Abbaufristen;
- Logo- und Bildrechte: Nutzungsumfang, Freigabeprozess und Verantwortlichkeit für die verwendeten Rechte;
- Trennung von Spende und Sponsoring: bei gemischten Leistungen eine nachvollziehbare Aufteilung der Beträge und Leistungen;
- Steuern und Rechnungen: eine Regelung, die berücksichtigt, dass die steuerliche Behandlung von der konkreten Gestaltung abhängt;
- Haftung und Sicherheit: besonders bei Veranstaltungen, Fahrzeugen, Werkzeugen, Stromanschlüssen oder Arbeiten am Gewässer;
- Widerruf und Beendigung: Regelungen für Rechtsverstöße, falsche Logonutzung, Rufschädigung, Projektabbruch oder fehlende Genehmigungen;
- Datenschutz: Umgang mit Kontaktdaten sowie mit Einwilligungen für Fotos und Veröffentlichungen.
Bei einem gesponserten Uferpflegeprojekt sollte zusätzlich festgehalten werden, wer Material bestellt, wer Arbeiten ausführt, wer die Fläche nach Abschluss kontrolliert und was bei behördlichen Auflagen oder einer Untersagung geschieht. So ist auch für den Sponsor transparent, dass die Finanzierung keine Freigabe für eine noch ungeprüfte Maßnahme ersetzt.
Steuern: Die 50.000-Euro-Grenze richtig einordnen
Sponsoringeinnahmen eines steuerbegünstigten Vereins können – abhängig von der Ausgestaltung – dem ideellen Bereich, der Vermögensverwaltung oder einem steuerpflichtigen wirtschaftlichen Geschäftsbetrieb zuzuordnen sein. Die Einordnung beim Verein ist nicht automatisch dieselbe wie die steuerliche Behandlung beim Sponsor. Deshalb sollte der Vorstand nicht allein auf Bezeichnungen wie „Förderung“ oder „Partnerschaft“ vertrauen, sondern auf die vereinbarten Leistungen.
Für steuerpflichtige wirtschaftliche Geschäftsbetriebe enthält § 64 Abgabenordnung eine wichtige Grenze: Liegen die Einnahmen einschließlich Umsatzsteuer aus sämtlichen steuerpflichtigen wirtschaftlichen Geschäftsbetrieben eines gemeinnützigen Vereins im Jahr insgesamt bei höchstens 50.000 Euro, unterliegen die daraus erzielten Einkünfte grundsätzlich nicht der Körperschaft- und Gewerbesteuer.
Diese Regelung ist keine allgemeine Steuerfreiheit und keine Umsatzsteuerbefreiung. Sie betrifft alle steuerpflichtigen wirtschaftlichen Geschäftsbetriebe zusammen, nicht nur ein einzelnes Sponsoring. Umsatzsteuer, Rechnungsstellung, Kleinunternehmerregelung und ein möglicher Vorsteuerabzug müssen getrennt für den Einzelfall geprüft werden. Für Leistungen im Rahmen eines wirtschaftlichen Geschäftsbetriebs gilt der ermäßigte Umsatzsteuersatz nicht; der allgemeine Umsatzsteuersatz beträgt nach § 12 Umsatzsteuergesetz grundsätzlich 19 Prozent.
Praktisch sollte der Vorstand eine Übersicht führen, in der alle einschlägigen Einnahmen und die zugehörigen Verträge zusammenlaufen. Das erleichtert die Prüfung, ob neben Sponsoring etwa auch Einnahmen aus Warenverkauf, Eintrittsgeldern oder entgeltlichen Veranstaltungen zu berücksichtigen sind.
Naturschutz glaubwürdig finanzieren
Sponsoring für Uferpflege, Habitatentwicklung, Müllsammelaktionen oder Gewässerbildung kann zu einem Angelverein passen, wenn das Projekt fachlich begründet, abgestimmt und dauerhaft betreut wird. Das Bundesamt für Naturschutz beschreibt Sponsoring als Austausch von Imageverbesserung gegen die Finanzierung konkreter Projekte. Für den Verein sollte dabei der Nutzen für Gewässer und Arten im Vordergrund stehen, nicht allein die öffentliche Wirkung für den Sponsor. Für die Finanzierung von Gewässer- und Naturschutzprojekten können auch weitere Wege relevant sein.
Vor einer Zusage helfen insbesondere diese Fragen:
- Welches konkrete Problem soll mit dem Projekt bearbeitet werden?
- Ist die Maßnahme mit Eigentümer oder Nutzungsberechtigtem und erforderlichen Stellen abgestimmt?
- Welche Materialien und Methoden sind für das Vorhaben geeignet?
- Wie lässt sich vermeiden, dass Ufer, Laichplätze oder geschützte Arten beeinträchtigt werden?
- Wer übernimmt Pflege, Kontrolle und Folgekosten?
- Wie wird der Projektverlauf dokumentiert, ohne sensible Standorte oder geschützte Arten öffentlich preiszugeben?
Das Sponsoring sollte nicht als Ausgleich für Umweltbeeinträchtigungen des Unternehmens dargestellt werden, wenn keine rechtlich und fachlich abgesicherte Kompensationsmaßnahme vorliegt. Die Finanzierung eines Vereinsprojekts wird nicht allein durch die Bezeichnung zur ökologischen Kompensation.
Checkliste für die nächste Vorstandssitzung
- Ist die Zahlung eine Spende, Sponsoring oder eine gemischte Zuwendung?
- Welche konkrete Gegenleistung erbringt der Verein?
- Handelt es sich um einen zurückhaltenden Dankhinweis oder um aktive Werbung?
- Sind alle steuerpflichtigen wirtschaftlichen Geschäftsbetriebe gemeinsam im Blick?
- Ist eine Rechnung erforderlich und wurde die Umsatzsteuerfrage geprüft?
- Liegt die Zustimmung des Eigentümers oder Nutzungsberechtigten vor?
- Sind Fischerei-, Wasser- und Naturschutzrecht sowie regionale Vorgaben geprüft?
- Sind Logo-, Bild-, Haftungs- und Beendigungsfragen geregelt?
- Gibt es einen Plan für Pflege, Kontrolle und Folgekosten?
- Wird die Entscheidung durch Vorstandsbeschluss und Projektakte dokumentiert?
Typische Fehler im Angelverein
Eine Zuwendungsbestätigung für Werbeleistungen ausstellen
Das ist besonders riskant. Sobald der Verein eine konkrete Gegenleistung vereinbart, darf der entsprechende Betrag nicht als unentgeltliche Spende behandelt werden. Bei einer gemischten Zuwendung muss der unentgeltliche Teil vom Sponsoringanteil nachvollziehbar getrennt werden.
Das Logo ohne Prüfung überall platzieren
Ein Logo auf Jugendkleidung, Gewässerkarte, Vereinsbanner oder Website ist nicht automatisch steuerpflichtig. Es kann jedoch Teil eines aktiven Werbepakets sein. Deshalb müssen Umfang, Hervorhebung, Inhalt und die Mitwirkung des Vereins im Gesamtzusammenhang geprüft werden.
Die 50.000-Euro-Grenze als Umsatzsteuerfreibetrag verstehen
Die Regelung aus § 64 AO betrifft unter den dort genannten Voraussetzungen Körperschaft- und Gewerbesteuer. Sie ersetzt keine Prüfung der Umsatzsteuer, der Rechnungsstellung oder einer möglichen Kleinunternehmerregelung.
Eine Gewässermaßnahme nur mit dem Sponsor abstimmen
Der Sponsor kann die Finanzierung sichern, aber keine Zustimmung oder Genehmigung ersetzen. Eingriffe in Ufer, Biotope und Schutzgebiete müssen fachlich und nach den regional geltenden Vorgaben geprüft werden.
Nur die einmalige Ausgabe kalkulieren
Bei Nisthilfen, Uferpflanzungen oder Informationstafeln können Folgearbeiten entstehen. Pflege, Reparatur, Kontrolle und Entsorgung gehören deshalb in die Projektplanung, bevor der Verein eine Gegenleistung verbindlich zusagt. Für eine realistische Planung sollten auch laufende Gewässerkosten kalkuliert werden.
FAQ zum Sponsoring im Angelverein
Darf ein Sponsor auf der Vereinswebsite genannt werden?
Ein sachlicher, nicht besonders hervorgehobener Hinweis auf die Unterstützung ist grundsätzlich möglich. Werden Produkte angepriesen, Kaufaufforderungen formuliert oder umfangreiche Werbeflächen aktiv vermarktet, kann dies auf einen wirtschaftlichen Geschäftsbetrieb hindeuten. Maßgeblich sind die konkrete Gestaltung und die Mitwirkung des Vereins.
Darf der Verein das Sponsorlogo auf Jugendkleidung drucken?
Das kann vereinbart werden. Der Verein sollte den Umfang der Logonutzung und die damit verbundene Gegenleistung schriftlich festhalten. Ob die Gestaltung einen wirtschaftlichen Geschäftsbetrieb begründet, hängt nicht allein vom Logo ab, sondern vom Gesamtbild der Werbemaßnahme. Für einen vereinbarten Gegenleistungsanteil darf keine Zuwendungsbestätigung ausgestellt werden.
Kann der Verein Sachleistungen als Sponsoring annehmen?
Ja. Angelgeräte, Arbeitskleidung, Pflanzen, Holz oder Dienstleistungen können Teil einer Sponsoringvereinbarung sein. Der Verein sollte Leistung, Übergabe, Wertansatz und vereinbarte Gegenleistung nachvollziehbar dokumentieren.
Ist ein gesponserter Besatz automatisch erlaubt?
Nein. Besatz sowie Herkunft und Eignung der Fischarten richten sich nach den einschlägigen fischerei-, tier-, wasser- und naturschutzrechtlichen Vorgaben. Diese sind regional zu prüfen und können vom Gewässertyp, Bundesland und den zuständigen Stellen abhängen.
Wer sollte den Sponsoringvertrag unterschreiben?
Das richtet sich nach Satzung und Vertretungsregelung des Vereins. Vor der Unterschrift sollte geprüft werden, welche Vorstandsmitglieder den Verein wirksam vertreten und ob ein Vorstandsbeschluss erforderlich oder sinnvoll ist.
Fazit
Ein tragfähiges Sponsoring im Angelverein verbindet einen nachvollziehbaren Nutzen für Gewässer oder Jugendarbeit mit transparent vereinbarten Leistungen. Der Vorstand sollte Spenden und Sponsoring konsequent trennen, Gegenleistungen schriftlich festhalten und Einnahmen steuerlich sauber erfassen. Bei Vorhaben am Gewässer gilt zusätzlich: Erst fachlich und rechtlich prüfen, dann öffentlich ankündigen und umsetzen.
So bleibt die Partnerschaft gegenüber Mitgliedern, Behörden und Sponsoren nachvollziehbar – und der Verein wahrt seine Verantwortung für das Gewässer. Eine nachhaltige Vereinsplanung berücksichtigt dabei auch die Finanzierung von Beiträgen, Gewässerkosten und Projekten.
Quellen & weiterführende Informationen
- Deutsche Stiftung für Engagement und Ehrenamt: Spende oder Sponsoring?
- Bundesministerium der Finanzen: EStH 2025 – Ertragsteuerliche Behandlung des Sponsoring
- Gesetze im Internet: Abgabenordnung, § 64 Steuerpflichtige wirtschaftliche Geschäftsbetriebe
- Gesetze im Internet: Umsatzsteuergesetz, § 12 Steuersätze
- Bundesamt für Naturschutz: Sponsoring, Märkte und Vermarktung
- Gesetze im Internet: Bundesnaturschutzgesetz, § 30 Gesetzlich geschützte Biotope
Hinweis: Dieser Beitrag bietet eine allgemeine Orientierung. Steuerliche Vorgaben sowie Fischerei-, Wasser- und Naturschutzrecht müssen vor einem konkreten Sponsoringprojekt regional und im Einzelfall geprüft werden.